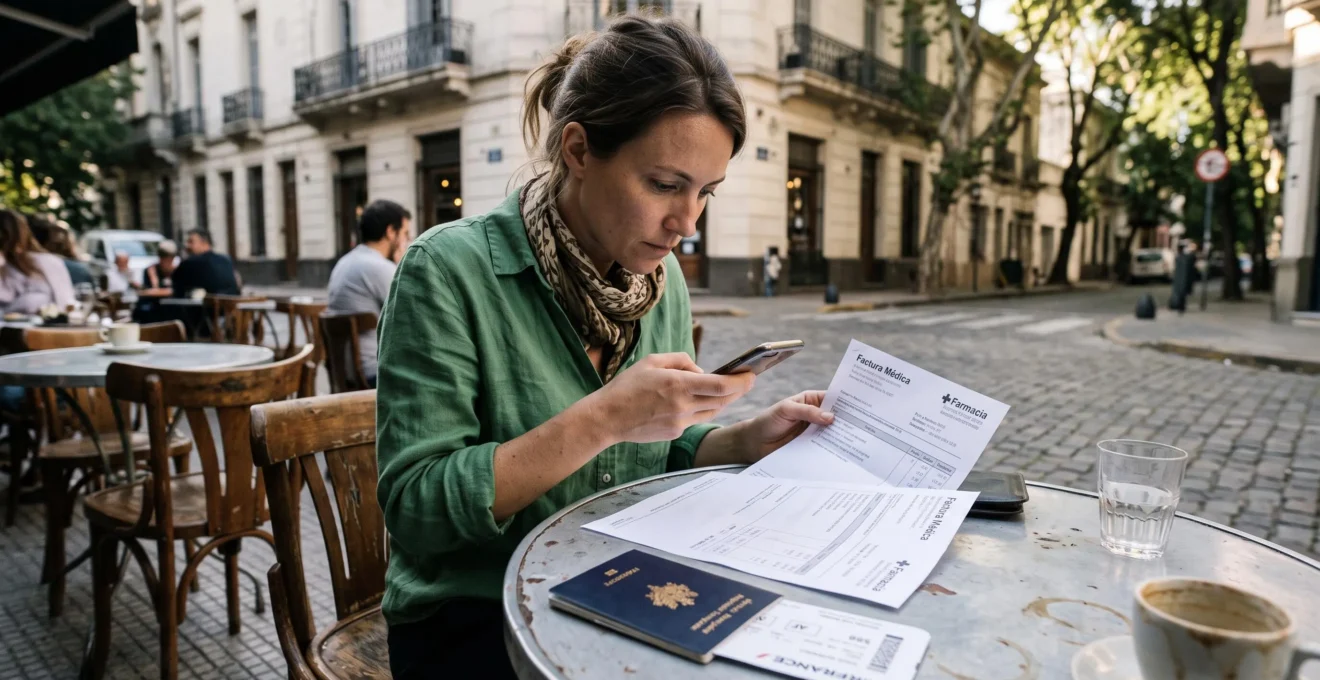
Un accident, une hospitalisation, une valise qui n’arrive jamais : à l’étranger, un incident se gère souvent dans la précipitation, avec un décalage horaire et une barrière de langue. Pourtant, votre remboursement dépend de deux choses simples : respecter les délais de déclaration et constituer un dossier de justificatifs complet. Ce guide pratique vous indique, étape par étape, quoi faire dès le premier appel à l’assistance, quels documents réunir, comment suivre l’instruction et quelles erreurs évitent un refus d’indemnisation.
Réponse directe : Contactez immédiatement l’assistance de votre assureur avant d’engager des frais importants, puis déclarez le sinistre dans les cinq jours ouvrés (deux jours en cas de vol) en joignant les justificatifs d’origine (factures, rapports, constats). Un dossier complet et transmis dans les délais conditionne la rapidité du remboursement.
Que faire en cas de sinistre pendant un séjour à l’étranger ?
Avant toute chose, appelez le numéro d’assistance figurant sur votre attestation ou votre application. Ce premier contact conditionne la prise en charge directe de frais médicaux lourds, une évacuation sanitaire ou le relais avec un hôpital local. Engager seul des dépenses importantes sans accord préalable expose à un remboursement partiel, voire à un refus pour certaines garanties d’assistance.
Côté délais, l’article L113-2 du Code des assurances fixe un cadre clair : le délai contractuel de déclaration ne peut être inférieur à cinq jours ouvrés, réduit à deux jours ouvrés en cas de vol. Votre contrat peut prévoir un délai plus long, jamais plus court. En pratique, mieux vaut déclarer dès que la situation est stabilisée, même sans tous les justificatifs : vous les transmettrez ensuite au fur et à mesure. Si vous préparez votre départ, vérifier votre couverture au moyen d’une assurance voyage à l’étranger adaptée évite bien des zones grises au moment du sinistre.
Les réflexes immédiats varient selon la nature de l’incident. Dans tous les cas, conservez chaque preuve dès le premier jour : photos, reçus, échanges écrits, numéros de dossier.
- Problème médical ou hospitalisationAppelez l’assistance avant toute consultation lourde. Demandez un rapport médical détaillé, conservez ordonnances, factures acquittées et comptes rendus d’examens.
- Bagages perdus, retardés ou endommagésSignalez immédiatement l’incident au comptoir de la compagnie et obtenez un Property Irregularity Report (PIR). Sans ce document, l’indemnisation est très difficile.
- Vol d’effets personnelsDéposez plainte auprès des autorités locales dans les 48 heures et récupérez une copie du procès-verbal. Déclarez à l’assureur sous deux jours ouvrés.
- Annulation ou interruption de voyageRassemblez les justificatifs de l’événement (certificat médical, attestation employeur, décès) et les preuves de paiement des prestations non remboursées par les prestataires.
Cas pratique
Lors d’un séjour à Lisbonne, Claire est hospitalisée en urgence pour une appendicite. Son premier réflexe : appeler le numéro d’assistance figurant sur son attestation. L’assureur contacte directement l’hôpital, obtient une prise en charge des frais et évite à Claire d’avancer plusieurs milliers d’euros. En parallèle, elle photographie chaque document remis par le service (admission, compte rendu opératoire, ordonnances de sortie), ce qui accélère ensuite l’instruction de son dossier au retour.
Quels documents constituer pour obtenir un remboursement ?
La règle est simple : sans justificatifs, pas de remboursement. Un dossier recevable comporte toujours une base commune, à laquelle s’ajoutent des pièces spécifiques selon la nature du sinistre. Les assureurs demandent presque systématiquement des documents d’origine (factures acquittées, rapports officiels), même si le dépôt se fait en ligne via l’espace assuré.
Pour les documents rédigés dans une langue peu courante, une traduction peut être exigée. Les frais réglés en devises sont convertis en euros à la date d’engagement de la dépense, sur présentation d’un relevé bancaire ou d’un reçu détaillé. Avant d’envoyer, vérifiez systématiquement la cohérence des montants, dates et nom du bénéficiaire : une incohérence suffit à bloquer le dossier.
Les pièces communes à tout dossier
- Une copie de l’attestation d’assurance ou du contrat avec le numéro d’adhérent
- Le formulaire de déclaration de sinistre dûment complété et signé
- Une pièce d’identité et un justificatif de voyage (billet, réservation, carte d’embarquement)
- Un relevé d’identité bancaire pour le versement de l’indemnité
- Un récit circonstancié de l’incident, daté et signé
Les justificatifs spécifiques selon le sinistre
Check-list des pièces par type de sinistre
- Frais médicaux : rapport médical détaillé, ordonnances, factures acquittées, feuille de soins ou décompte de la sécurité sociale si remboursement partiel déjà effectué.
- Bagages perdus ou retardés : PIR de la compagnie, étiquette d’enregistrement, factures d’achat des effets, justificatifs des achats de première nécessité en cas de retard.
- Vol : dépôt de plainte original, inventaire chiffré des objets dérobés, factures ou preuves de valeur des biens.
- Annulation : justificatif de l’événement (certificat médical, acte de décès, convocation professionnelle), facture d’annulation du prestataire, preuves de paiement.
- Rapatriement : prescription médicale, accord préalable de l’assistance, factures de transport.
La plupart des assureurs acceptent aujourd’hui les envois numériques via un espace personnel ou une application dédiée. Pensez à conserver les originaux : ils peuvent être réclamés pendant toute la durée d’instruction, en particulier pour les montants élevés.
Comment se déroule l’indemnisation étape par étape
Un dossier de remboursement suit un parcours balisé. Chaque étape a son délai propre, et l’ensemble peut aller de quelques jours à plusieurs semaines selon la complexité du sinistre et la complétude du dossier. Un dossier incomplet au départ est la première cause d’allongement des délais.
- Déclaration du sinistreDans les délais légaux ou contractuels, via l’espace en ligne, un formulaire papier ou l’application mobile. Un numéro de dossier vous est attribué.
- Instruction par le gestionnaireL’assureur vérifie l’applicabilité des garanties, les plafonds, les franchises et la cohérence du récit avec les pièces fournies.
- Demande de pièces complémentairesC’est l’étape où les dossiers s’enlisent souvent. Répondez vite et de manière exhaustive : chaque relance décale la décision.
- Décision d’indemnisationVous recevez une notification écrite précisant le montant retenu, la franchise appliquée et, le cas échéant, les motifs d’un refus partiel.
- Versement de l’indemnitéLe règlement s’effectue par virement sur le RIB communiqué, généralement sous quelques jours ouvrés après acceptation.
Pour suivre l’avancement, privilégiez l’espace en ligne ou l’application, qui offrent un historique daté des échanges. L’e-mail reste utile pour transmettre des pièces, le téléphone pour débloquer une situation urgente. Conservez systématiquement un accusé de réception pour chaque envoi.
Dossier bloqué ou refus contesté : adressez un courrier recommandé au service réclamations de l’assureur. Sans réponse satisfaisante sous deux mois, vous pouvez saisir le médiateur de l’assurance, gratuit et indépendant. En dernier recours, le juge reste compétent.
Les pièges fréquents qui font refuser un remboursement
Un refus d’indemnisation tient rarement au hasard. Il résulte le plus souvent d’une exclusion contractuelle, d’un plafond dépassé ou d’une erreur de procédure du demandeur. Les connaître avant le départ évite la mauvaise surprise au retour.
Vigilance sur la déclaration tardive : si vous dépassez le délai contractuel, l’assureur ne peut vous opposer la déchéance qu’à condition de prouver un préjudice lié à ce retard. Une analyse juridique détaillée est disponible sur ce point dans une analyse d’avocat sur la déclaration tardive. Mieux vaut toutefois ne jamais s’y risquer : déclarez dans les temps, même avec un dossier incomplet.
Les exclusions et plafonds à vérifier
Les contrats voyage comportent presque tous des exclusions récurrentes : états de guerre, pandémies dans certaines zones, sports à risque (plongée au-delà d’une certaine profondeur, alpinisme, sports mécaniques), conduite en état d’ivresse, séjours dépassant une durée maximale (souvent 90 jours), affections préexistantes non déclarées. Vérifiez aussi les plafonds par garantie (frais médicaux, bagages, responsabilité civile) et les franchises éventuelles.
L’assurance de la carte bancaire : utile mais limitée
Une question écrite à l’Assemblée nationale rappelle un point souvent méconnu : les garanties d’assurance voyage adossées à une carte bancaire ne s’appliquent que si le séjour (transport, hébergement) a été réglé avec la carte concernée. Un billet payé par un tiers ou par virement rend ces garanties inopérantes. Au-delà de cette condition de paiement, la couverture carte reste souvent limitée en durée (généralement 90 jours), en plafond médical et en garanties annexes (bagages, annulation).
Comparaison entre couverture carte bancaire et contrat dédié sur un sinistre médical
- Incluse dans la cotisation annuelle
- Prise en charge des frais médicaux urgents jusqu’au plafond prévu
- Assistance rapatriement généralement incluse
- Garanties conditionnées au paiement du voyage avec la carte
- Durée de séjour couverte souvent plafonnée à 90 jours
- Plafonds médicaux parfois insuffisants hors Europe
- Peu ou pas de garanties annulation et bagages étendues
Les erreurs du demandeur
- Déclaration hors délai sans motif légitime
- Justificatifs manquants ou illisibles
- Activité pratiquée exclue du contrat (sport extrême, voyage professionnel non déclaré)
- Récit du sinistre incohérent avec les pièces fournies
- Dépenses engagées sans accord préalable de l’assistance alors qu’il était requis
Bien être couvert avant le départ pour simplifier les démarches
La gestion d’un sinistre à distance se joue en grande partie avant même le départ. Un contrat clair, une procédure de déclaration en ligne et une assistance joignable 24/7 réduisent considérablement le stress et les délais le jour J. À l’inverse, découvrir une exclusion ou un plafond insuffisant au moment du sinistre laisse peu de marge de manœuvre.
Les critères à vérifier avant de souscrire
- Plafonds de frais médicaux adaptés à la destination (plusieurs centaines de milliers d’euros hors Europe)
- Franchises par garantie et par sinistre
- Exclusions listées noir sur blanc : activités, pathologies préexistantes, durée maximale
- Procédure de déclaration : formulaire en ligne, dépôt numérique des pièces, suivi du dossier
- Disponibilité de l’assistance : 24h/24, 7j/7, en français
- Garanties annexes réellement utiles : bagages, annulation, interruption, responsabilité civile vie privée
Un dispositif entièrement dématérialisé change la donne pour un sinistre à l’étranger : déclaration depuis le smartphone, pièces téléversées en photo, échanges tracés, suivi en temps réel. L’écart avec un dossier géré par courrier postal se mesure en semaines sur le délai total de remboursement. Pour approfondir les démarches propres aux séjours internationaux, le site de l’ANIA propose également un guide sur la manière de déclarer un sinistre pendant un séjour à l’étranger.
FAQ : vos questions avant la déclaration
Combien de temps ai-je pour déclarer mon sinistre à l’assureur ?
Le Code des assurances fixe un délai minimum de cinq jours ouvrés, réduit à deux jours ouvrés en cas de vol. Votre contrat peut prévoir un délai plus long mais jamais plus court. Vérifiez les conditions générales et déclarez dès que possible, même sans tous les justificatifs.
Puis-je être remboursé si je n’ai pas prévenu l’assistance avant d’engager des frais ?
Pour des frais modestes, en règle générale oui, sur présentation des factures. Pour une hospitalisation, un rapatriement ou des frais importants, l’accord préalable de l’assistance est souvent requis. Sans cet accord, l’assureur peut limiter sa prise en charge aux montants qu’il aurait négociés directement.
Mon assurance carte bancaire suffit-elle pour un long voyage ?
Elle couvre les premières semaines du séjour à condition que le voyage ait été payé avec la carte, mais les plafonds médicaux et la durée couverte deviennent vite insuffisants hors Europe ou au-delà de 90 jours. Un contrat dédié reste conseillé pour les longs séjours ou les destinations lointaines.
Que faire si mon remboursement est refusé ?
Demandez une motivation écrite du refus. Si vous la contestez, adressez une réclamation au service dédié. Sans accord sous deux mois, vous pouvez saisir gratuitement le médiateur de l’assurance avant toute action judiciaire.
Face à un sinistre à l’étranger, chaque jour compte : prévenir l’assistance, respecter les délais légaux, rassembler les justificatifs dès le premier incident. Les voyageurs qui gèrent sereinement leur dossier sont presque toujours ceux qui ont préparé leur couverture en amont, lu les exclusions et conservé leur attestation accessible. C’est ce travail préalable, plus que la rapidité du gestionnaire, qui détermine le délai réel de votre remboursement.
Ce contenu est fourni à titre informatif et ne constitue pas un conseil personnalisé. Les délais, garanties, exclusions et plafonds évoqués dépendent des conditions de votre contrat : reportez-vous toujours à vos conditions générales et particulières, ou sollicitez votre assureur pour une analyse de votre situation.